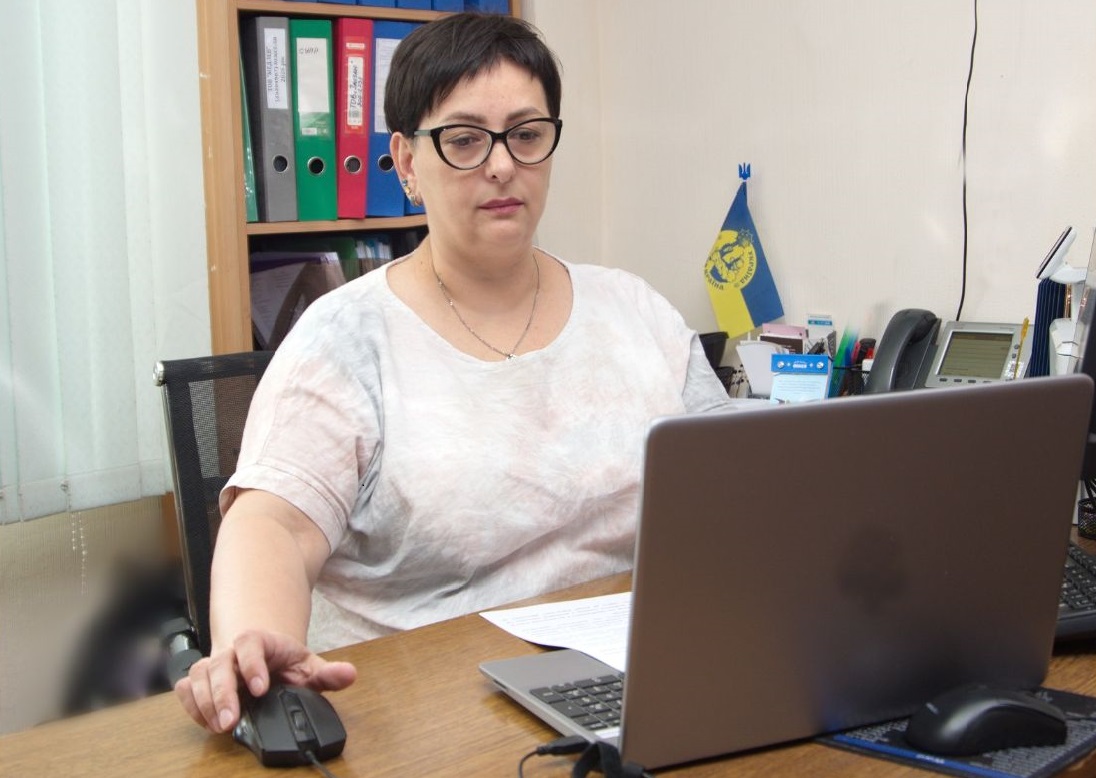
Днями у Головному управлінні у Дніпропетровській області відбулася пресконференція із заступником начальника управління – начальником відділу адміністрування акцизного податку управління контролю за підакцизними товарами Головного управління ДПС у Дніпропетровській області Ольгою Вишньовкою. У центрі уваги – актуальні питання щодо зруйнованого бізнесу та особливості оподаткування акцизним податком.
1. Який алгоритм дій суб’єкта господарювання щодо документального підтвердження та фіксації збитків, завданих унаслідок форс-мажорних обставин, зокрема збройної агресії, які документи необхідно оформити та до яких органів звернутися для належного підтвердження факту й обсягів завданих збитків з метою визначення відповідних податкових наслідків?
Відповідь:
У зв’язку з військовою агресією, обстрілами паливної системи та знищенням пального, все частіше виникають питання щодо списання та відображення в податковому обліку знищених підакцизних товарів та як наслідок – визначення вартості пошкодженого товару та розміру втрат бізнесу.
Для суб’єктів господарювання, підакцизні товари яких знищені, податкове зобов’язання щодо втраченого підакцизного товару (продукції) не виникає, зокрема, якщо: платник податку документально зафіксував ці втрати та надав контролюючим органам необхідні докази того, що відповідний підакцизний товар (продукцію) утрачено внаслідок аварії, пожежі, повені чи інших форс-мажорних обставин і його використання на митній території України є неможливим. Тому є важливим подбати про наявність відповідно оформлених первинних документів, що підтверджують знищення, а саме:
1. Фіксація надзвичайної події (прильоту/обстрілу):
- виклик ДСНС для ліквідації пожежі та складання Акту про пожежу.
- звернення до Національної поліції для відкриття кримінального провадження та отримання витягу з ЄРДР.
2. Проведення обов’язкової інвентаризації:
- Інвентаризація проводиться на день, наступний за днем виявлення фактів пошкодження чи знищення майна (якщо є безпечний доступ до об’єкта);
- за результатами складаються інвентаризаційні описи та Акти списання підакцизних товарів (із зазначенням конкретних обсягів у літрах, штуках кілограмах тощо).
3. Отримання сертифіката ТПП - необхідно звернутись до Торгово-промислової палати України для отримання Сертифіката про засвідчення форс-мажорних обставин щодо конкретного випадку знищення майна підприємства.
4. Відображення у звітності та ЄРАН - втрати через форс-мажор відображаються у декларації з акцизного податку.
- для платників акцизу з пального – обсяги знищеного пального списуються в системі СЕАРП та СЕ на підставі акта інвентаризації
2. Чи є об’єктом оподаткування акцизним податком операції списання знищеного, зіпсованого, втраченого підакцизного товару?
Відповідь:
Відповідно до пункту 216.3 статті 216 Податкового кодексу України податкове зобов’язання щодо втраченого підакцизного товару (продукції) не виникає за умови документального підтвердження втрат і надання контролюючому органу доказів того, що товар утрачено внаслідок форс-мажорних обставин і його використання на митній території України є неможливим, а також у випадках, визначених підпунктами «б» і «в» цього пункту.
В інших випадках, не передбачених пунктом 216.3 статті 216 Податкового кодексу України, та якщо такі втрати не зафіксовано документально, для цілей оподаткування акцизним податком з реалізації суб’єктами господарювання роздрібної торгівлі підакцизних товарів зіпсовані, знищені товари, або товари, наявність чи місцезнаходження яких не підтверджено таким суб’єктом господарювання, у тому числі товари, нестача яких виявлена за результатами інвентаризації, проведеної суб’єктом господарювання роздрібної торгівлі (у тому числі на вимогу контролюючого органу, надану згідно з підпунктом 20.1.9 пункту 20.1 статті 20 Податкового кодексу України під час перевірки контролюючим органом), вважаються проданими безпосередньо громадянам та іншим кінцевим споживачам для їх особистого некомерційного використання.
3. Які податкові наслідки для платників акцизного податку з реалізації пального мають втрати пального через військову агресію.
Відповідь:
Податкове зобов’язання з акцизного податку щодо втраченого пального не виникає, якщо платник податку документально зафіксував ці втрати та надав контролюючим органам необхідні докази того, що використання пального на території України є неможливим..
Втрати пального внаслідок військової агресії, підлягають відображенню в податковому обліку на підставі первинних документів, складених та належним чином оформлених відповідно до Закону України від 16.07.1999
№ 996-XIV «Про бухгалтерський облік та фінансову звітність в Україні» та з урахуванням положень статті 231 Податкового кодексу України.
Суб’єкти господарювання, які є платниками акцизного податку з реалізації пального, на операції щодо списання знищеного пального зобов’язані скласти та зареєструвати акцизну накладну.
4. А який порядок складання та реєстрації акцизної накладної на знищене пальне?
Відповідь:
Складання та реєстрація акцизної накладної на обсяги знищеного пального здійснюється в такому порядку:
1. Акцизна накладна складається в одному примірнику
2. Використовується код операції «2» (втрачене, зіпсоване, знищене пальне).
3. У полі отримувача - зазначається «Неплатник» та умовний код 1000000000.
4. Граничний термін складання — не пізніше останнього дня місяця, в якому сталося знищення.
5. Реєстрація в Єдиному реєстрі акцизних накладних (ЄРАН) здійснюється не пізніше 15 календарних днів, наступних за днем її складання.
https://chp.com.ua/all-news/item/102668-zrujnovanij-biznes-osoblivosti-opodatkuvannya-aktsiznogo-podatku
 Єдиний державний