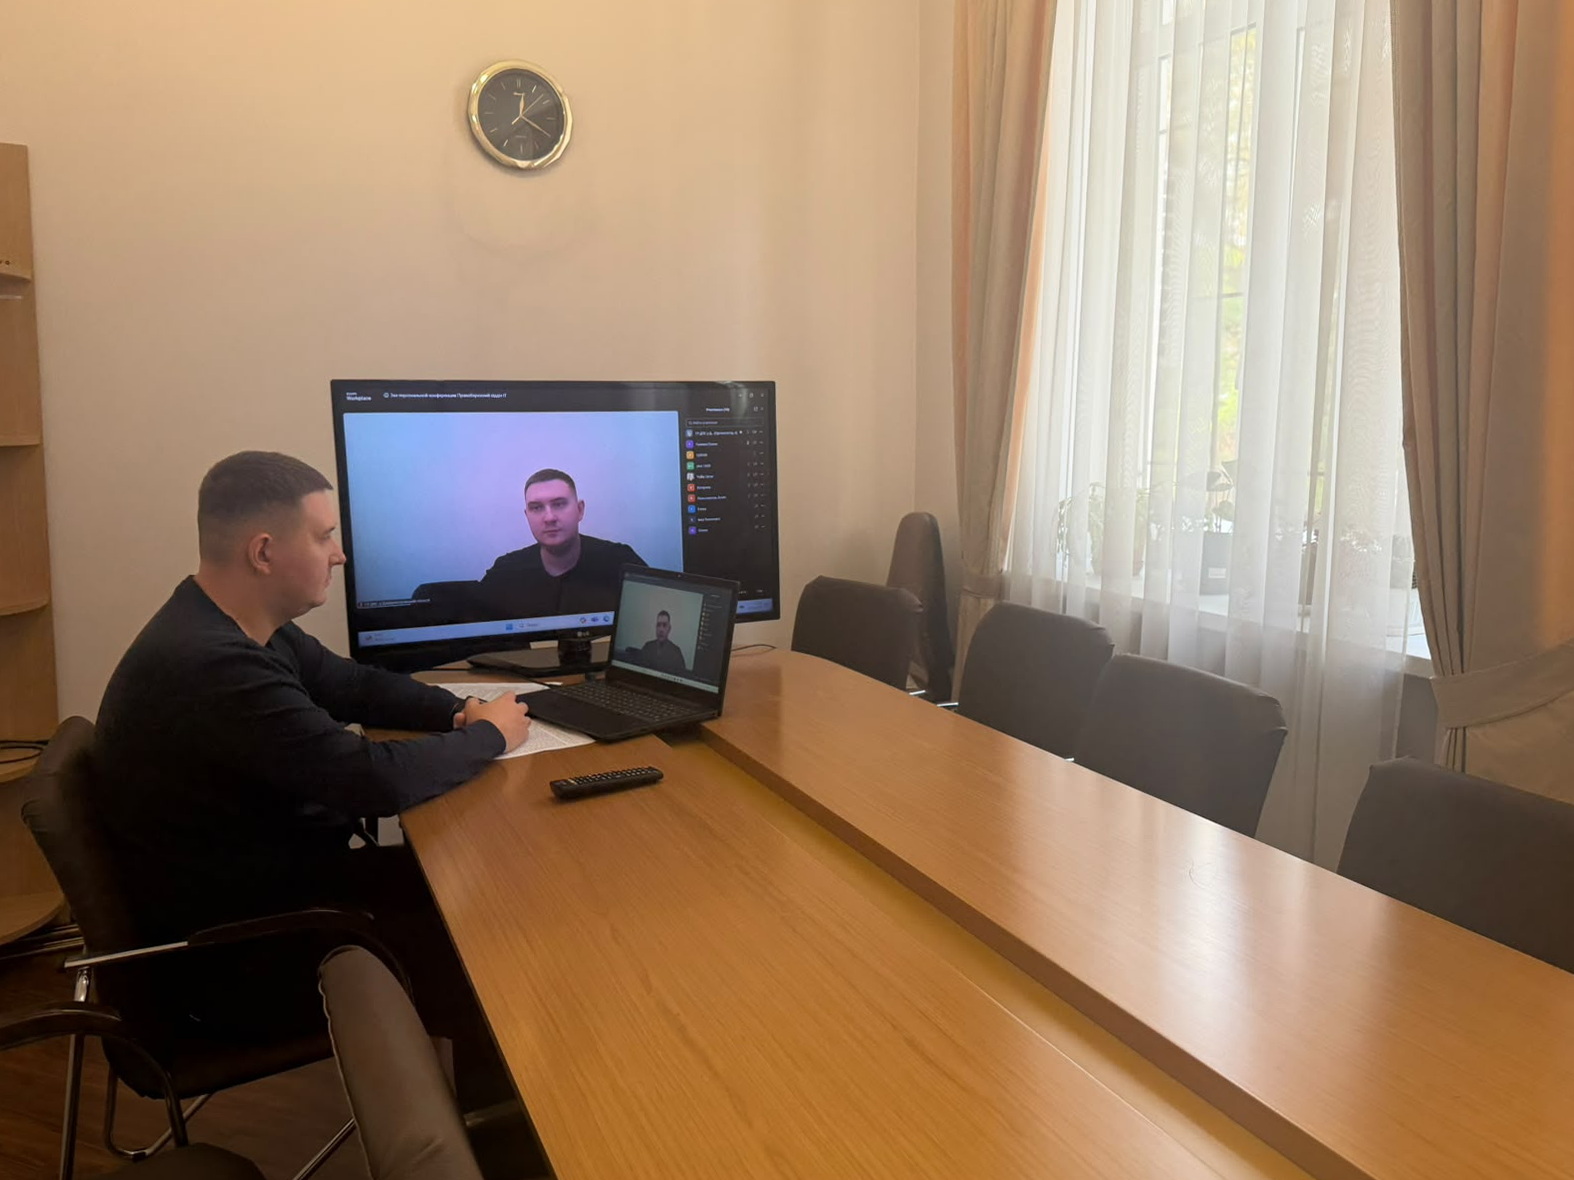
У Головному управлінні ДПС в Дніпропетровській області (ГУ ДПС) відбулася онлайн-зустріч з платниками регіону, на якій йшла мова про підтримку мобілізованих фізичних осіб – підприємців (ФОП).
Держава передбачає можливість для тих, хто став на захист України, не турбуватися під час військової служби про виконання низки податкових зобов'язань, пов'язаних із підприємницькою діяльністю.
Для ФОП, призваних на військову службу під час мобілізації або тих, хто проходить службу за контрактом, передбачено податкові пільги. Зокрема, такі підприємці звільняються від обов'язку нараховувати та сплачувати податок на доходи фізичних осіб, єдиний податок і військовий збір, а також подавати відповідну податкову звітність. Це стосується періоду з першого числа місяця призову або укладення контракту (але не раніше 24 лютого 2022 року) до останнього дня місяця демобілізації або звільнення зі служби.
Під час вебінару податківці розповіли, що звільнення поширюється не лише на підприємців, які не мають найманих працівників, а й на тих, хто використовує найману працю. У такому разі підприємець може уповноважити іншу особу здійснювати виплату заробітної плати працівникам та нараховувати й утримувати з таких виплат податок на доходи фізичних осіб і військовий збір.
Після повернення зі служби підприємець має 150 календарних днів для подання відповідної звітності та 180 календарних днів для сплати утриманих податків і зборів. Штрафні санкції та пеня за ці дії не нараховуються.
Увагу учасників інформаційної зустрічі звернули на випадки, коли в Єдиному державному реєстрі призовників, військовозобов’язаних та резервістів відсутні відомості про дату мобілізації, укладення контракту, демобілізації або податкова служба не отримала такої інформації. У такому разі підприємець може самостійно подати заяву та копію військового квитка або копію іншого документа, виданого відповідним державним органом, із зазначенням даних про призов такої особи на військову службу за призовом під час мобілізації, на особливий період, копію контракту (витяг з наказу щодо мобілізації, довідка форми Ф5).
Заяву може подати сам підприємець або його уповноважена особа, зокрема через Електронний кабінет, поштою чи особисто в Центрі обслуговування платників. Встановленого граничного строку для подання такої заяви немає.
Передбачено підтримку і для підприємців, які через проходження військової служби не змогли вчасно виконати податкові обов'язки. Після демобілізації або завершення лікування чи реабілітації вони мають 180 календарних днів для їх виконання без застосування передбачених податковим законодавством штрафних санкцій і пені. Також підлягають скасуванню нараховані за відповідний період мобілізації авансові внески з єдиного податку та військового збору, а також пов'язані з їх несплатою штрафи й пеня.
Фахівці ГУ ДПС звернули увагу підприємців третьої групи єдиного податку на можливість добровільно подати декларацію та відобразити отриманий підприємницький дохід під час військової служби. При цьому обов'язку нараховувати й сплачувати єдиний податок та військовий збір із такого задекларованого доходу немає. Якщо ці суми вже були задекларовані та сплачені, підприємець може подати уточнюючу декларацію, зменшити раніше визначені зобов'язання за період мобілізації та скористатися правом на повернення або зарахування надміру сплачених коштів.
На зустрічі наголошувалося, що зазначені податкові пільги не поширюються на фізичних осіб, які зареєструвалися підприємцями вже після мобілізації.
Для отримання консультацій мобілізовані підприємці можуть звернутися на «гарячі лінії» Головного управління ДПС у Дніпропетровській області:
- 096 862 1070 з питань адміністрування;
- 093 6063045 з питань погашення заборгованості.
Захищаючи країну, підприємець має знати, що держава передбачила механізми, які допомагають зберегти його права та врегулювати податкові питання на час військової служби. Головне – знати про свої можливості та вчасно скористатися ними.
 Єдиний державний