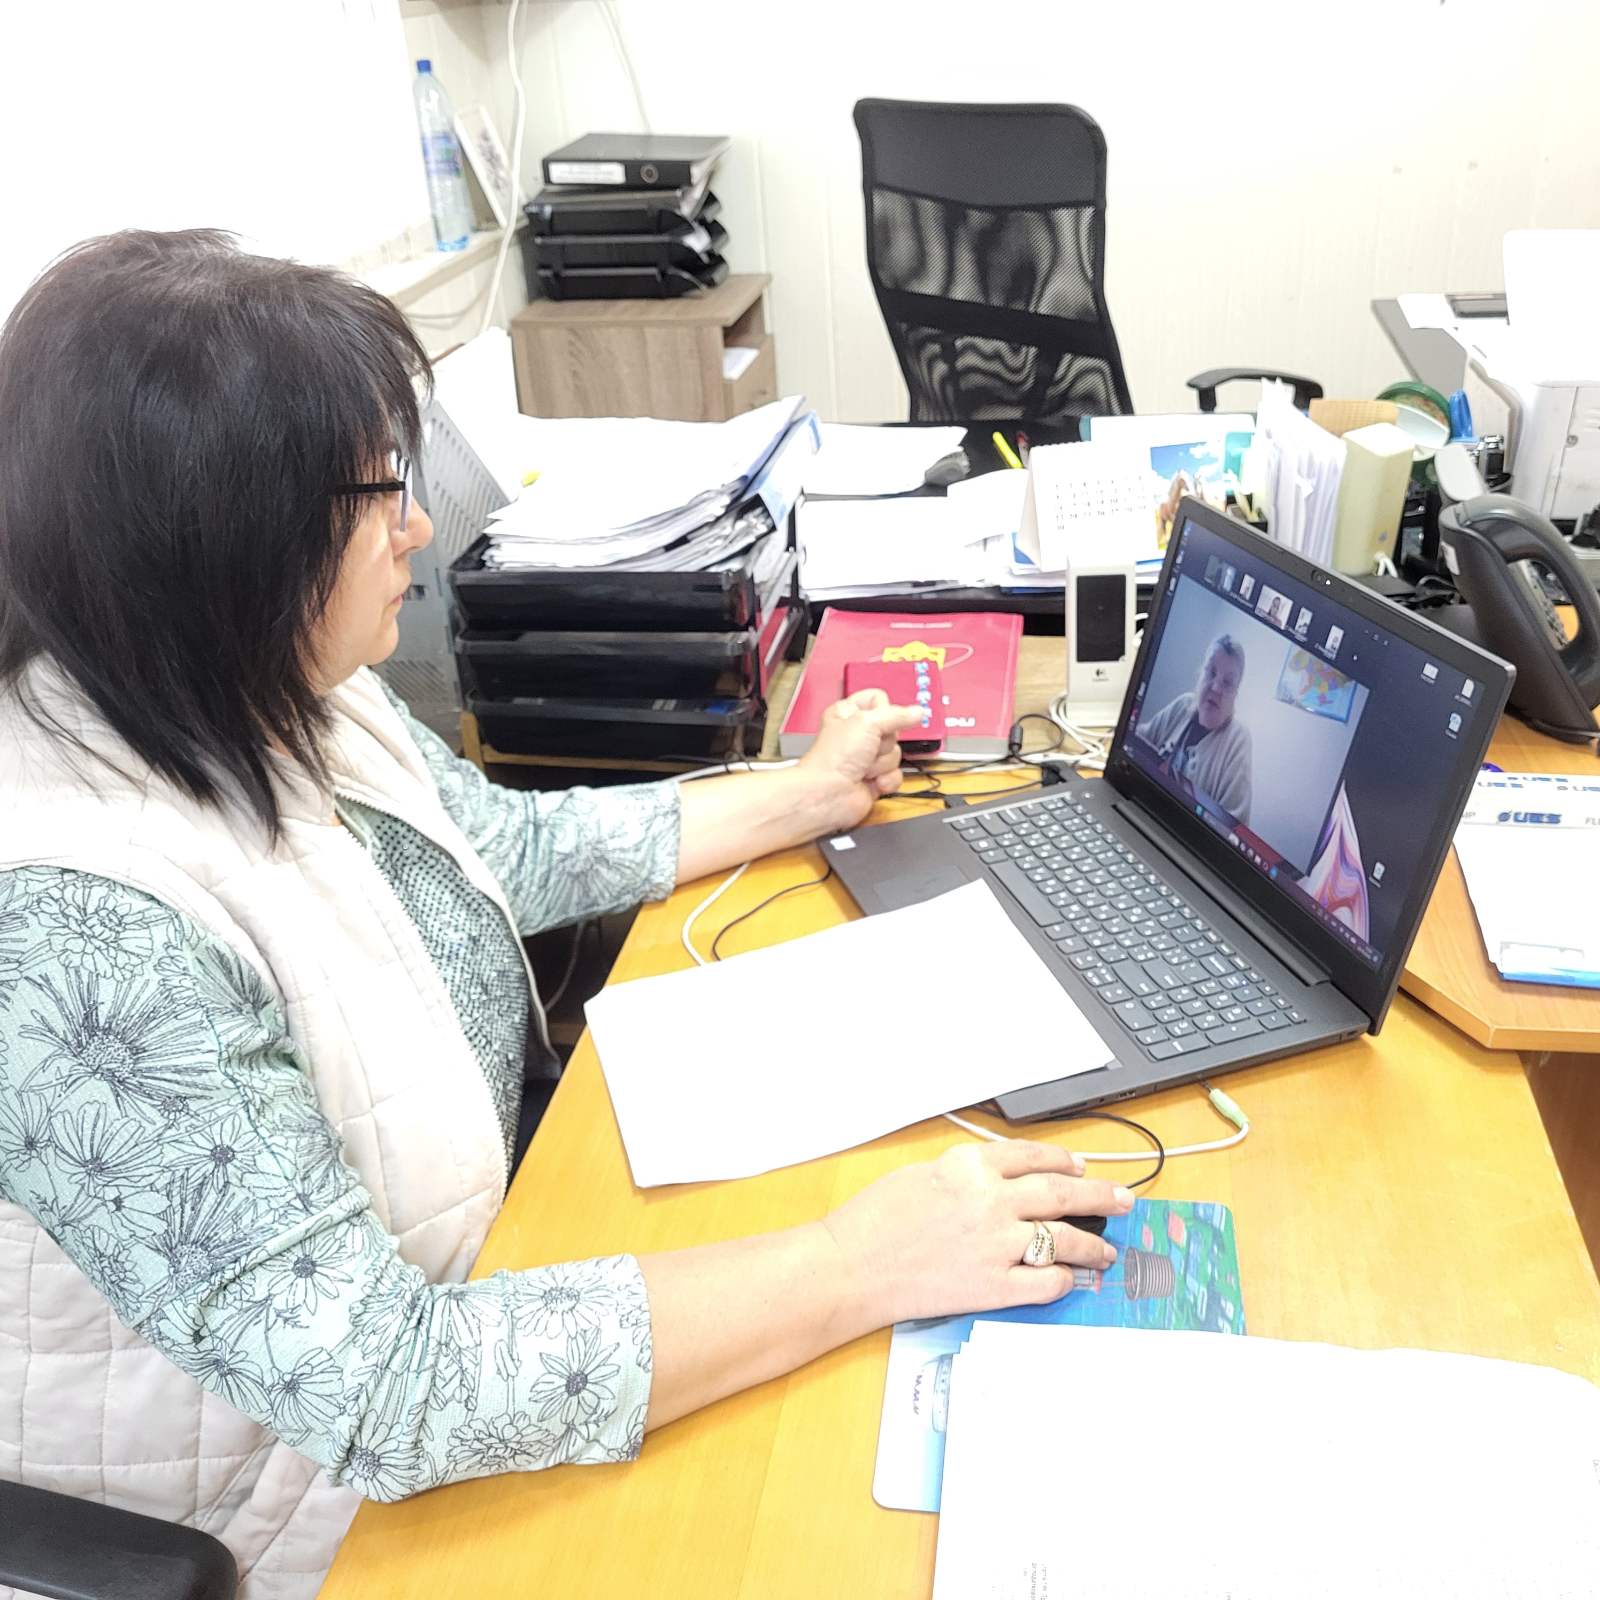
Правильне застосування податкових пільг і коректне відображення пільгових операцій у податковій звітності — важливі складові дотримання вимог податкового законодавства. Саме цим питанням присвятили онлайн-зустріч фахівці податкової служби Дніпропетровщини із платниками податків, під час якої розглянули особливості складання та заповнення таблиці 2 Додатка 4 до декларації з податку на додану вартість (ПДВ).
Особливу увагу приділили визначенню податкових пільг, відображенню звільнених від оподаткування операцій і розрахунку сум податку, не сплачених до бюджету у зв’язку із застосуванням пільг.
Фахівці податкової служби роз’яснили, що обсяги операцій із постачання товарів і послуг, які не є об’єктом оподаткування, а також операцій, звільнених від оподаткування, відображаються в рядку 5 податкової декларації з ПДВ відповідно до встановленого порядку.
У рядку 5.1 декларації зазначаються обсяги операцій, звільнених від оподаткування, з урахуванням відповідних коригувань, а в рядку 5.1.1 — коригування обсягів за такими операціями.
Якщо в декларації заповнено рядок 5, платник податків повинен подати Додаток 4 (Д4) — «Розрахунок сум податку на додану вартість, не сплачених суб’єктом господарювання до бюджету у зв’язку з отриманням податкових пільг, та/або показників, відповідно до яких підприємства (організації) належать до підприємства (організації) осіб з інвалідністю».
Окремо учасникам зустрічі пояснили особливості заповнення таблиці 2 Додатка 4, у якій відображаються розрахунки сум податку, не сплачених до бюджету внаслідок застосування податкових пільг.
Розрахунок втрат бюджету здійснюється окремо за кожною пільгою з оподаткування ПДВ, яку платник застосовував протягом звітного періоду.
Для кожної пільги використовується відповідний код згідно з Довідником податкових пільг, який оприлюднюється на вебпорталі ДПС України в розділі «Довідники пільг». Довідник оновлюється щоквартально або за потреби у зв’язку із запровадженням нових пільг.
Правильне визначення коду пільги та достовірне відображення відповідних показників у звітності є важливими умовами коректного розрахунку сум податку, не сплачених до бюджету внаслідок застосування пільг.
 Єдиний державний