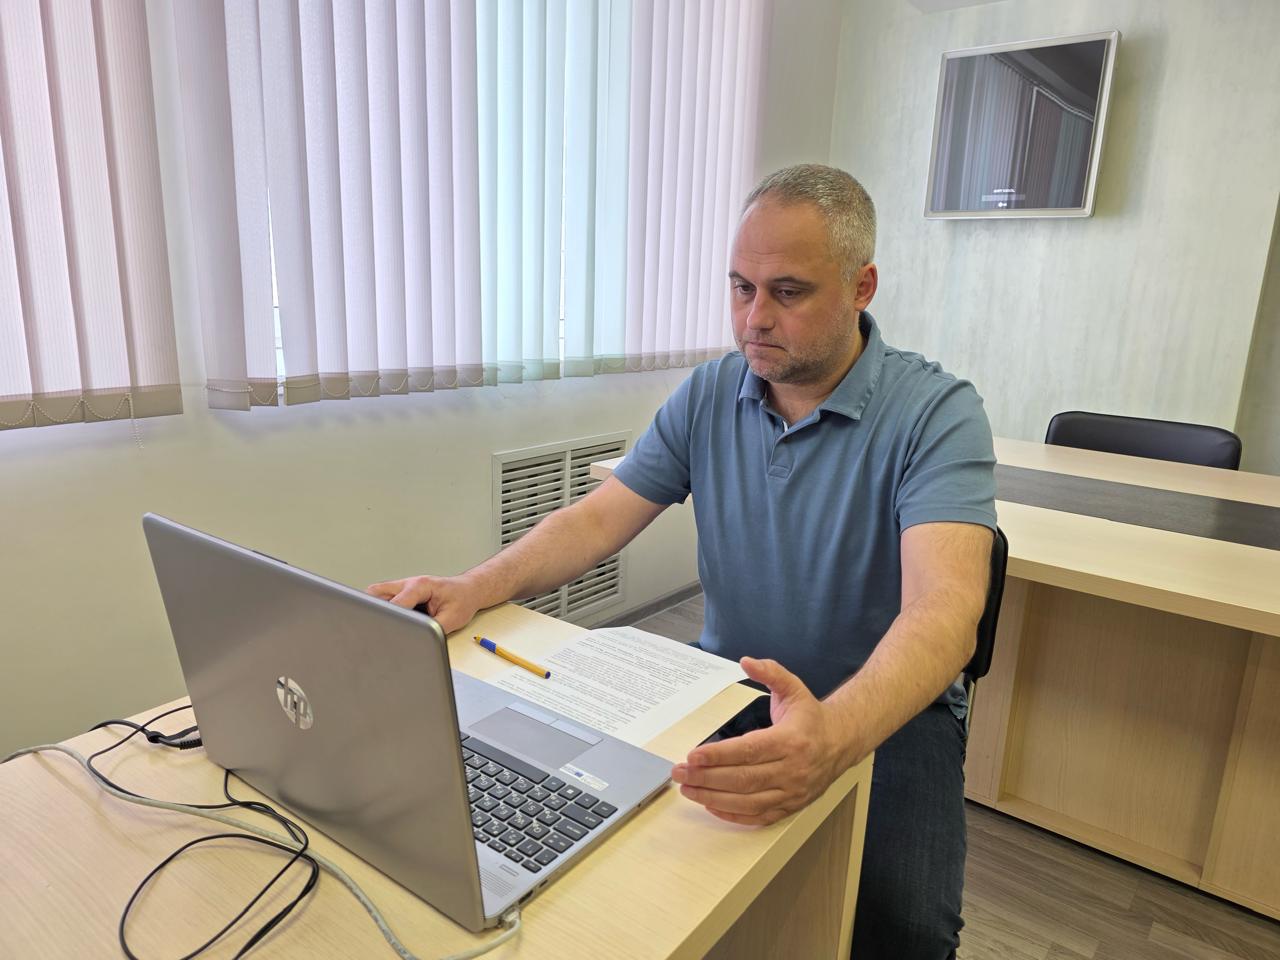
Фахівці Головного управління ДПС у Дніпропетровській області під час онлайн-зустрічі із суб’єктами господарювання, які здійснюють діяльність у сфері обігу підакцизних товарів, роз’яснили особливості подання звітності, встановлені терміни та відповідальність за порушення вимог законодавства.
Увагу учасників заходу зосереджено на поданні звітів за формами № 1-ВП та № 1-ОП. Податківці нагадали, що звіт № 1-ВП подають суб’єкти господарювання, які мають ліцензії на виробництво відповідної підакцизної продукції, а звіт № 1-ОП – суб’єкти господарювання, які здійснюють її оптову торгівлю та/або операції з імпорту чи експорту.
Для більшості суб’єктів господарювання звітність подається щомісячно – не пізніше 10 числа місяця, наступного за звітним. Водночас для малих виробництв виноробної продукції, малих виробництв дистилятів та малих виробництв пива передбачено щорічне подання звітності – не пізніше 20 числа місяця, наступного за звітним роком.
Звіти складаються окремо за кожний звітний період в електронній формі та подаються до територіального органу Державної податкової служби за основним місцем обліку суб’єкта господарювання.
Під час діалогу увагу платників звернули на відповідальність за неподання або несвоєчасне подання звітності, а також за зазначення у звітах недостовірних відомостей. Для відповідних суб’єктів господарювання законодавством передбачено штраф у розмірі трьох мінімальних заробітних плат, установлених на 1 січня звітного (податкового) року. Для малих виробництв виноробної продукції, дистилятів та пива розмір штрафу становить 0,2 мінімальної заробітної плати.
Водночас у разі самостійно виправлення виявлених помилок шляхом подання уточненого звіту у встановлений строк, штрафні санкції не застосовуються.
Під час зустрічі йшла мова і про необхідність ретельної перевірки звітних даних. Зокрема, важливо правильно зазначати коди продукції та одиниці виміру, здійснювати переведення продукції з декалітрів у декалітри безводного спирту, коректно переносити залишки продукції на початок і кінець звітного періоду.
Окремо наголошено на необхідності повного відображення у звітності інформації про контрагентів, у яких придбавалася продукція, у тому числі імпортована, та контрагентів, яким продукція реалізовувалася, зокрема вивозилася за межі митної території України.
Дотримання термінів та правильність заповнення звітності є важливою складовою виконання суб’єктами господарювання вимог законодавства у сфері обігу підакцизних товарів.
 Єдиний державний