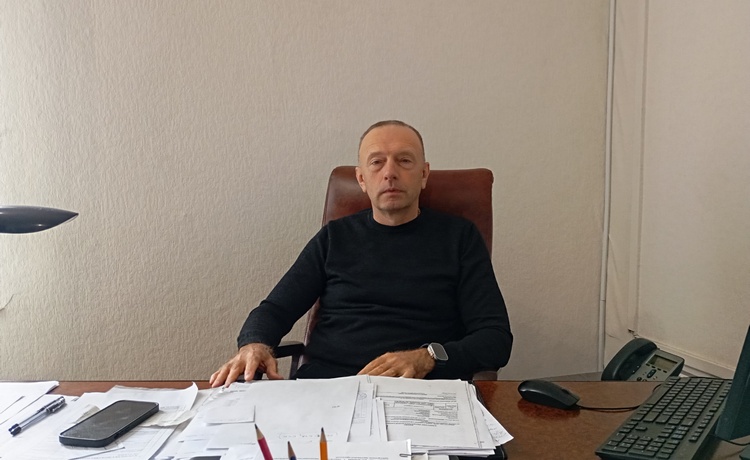
Днями відбулася пресконференція для журналістів КП КМР ТРК «Міська інформаційна служба» за участі начальника Камянської державної податкової інспекції Головного управління ДПС у Дніпропетровській (ГУ ДПС) області Олександра Неруша. Під час спілкування обговорили актуальні новації податкового законодавства в умовах воєнного стану.
Олександр Неруш поінформував платників про новації податкового законодавства, основні аспекти Національної стратегії доходів до 2030 року, функціонування системи управління податковими ризиками (комплаєнс-ризиками) в Державній податковій службі України (ДПС), а також виконання заходів у межах Національної стратегії зі створення безбар’єрного простору в Україні на період до 2030 року.
Окремо податківець розповів про роботу Офісу податкових консультантів, який забезпечує надання усних консультацій юридичним та фізичним особам з питань застосування податкового та іншого законодавства, контроль за яким здійснюють податкові органи.
Під час заходу Олександр Неруш звернув увагу на право громадян на податкову знижку та зазначив, що скористатися ним за витратами, понесеними у 2025 році можна до 31 грудня 2026 року включно. Для подання податкової декларації про майновий стан і доходи платники можуть використовувати електронні сервіси ДПС та портал «Дія».
Важливим питанням стала легалізації трудових відносин. Податківець наголосив на необхідності збереження наявних і створення нових робочих місць, недопущення фактів тіньової зайнятості та випадків порушень законодавства про оплату праці, особливо у частині виплати заробітної плати у розмірі, меншому за встановлений законодавством мінімум.
Також Олександр Неруш закликав платників активно користуватися електронними сервісами ДПС, зокрема Електронним кабінетом, за допомогою якого можна отримувати інформацію про нараховані податки, строки їх сплати та форми звітності.
Крім того, він нагадав про можливість отримувати листування від податкового органу в електронному вигляді через Електронний кабінет. Для цього необхідно подати відповідну заяву та зазначити адресу електронної пошти.
 Єдиний державний