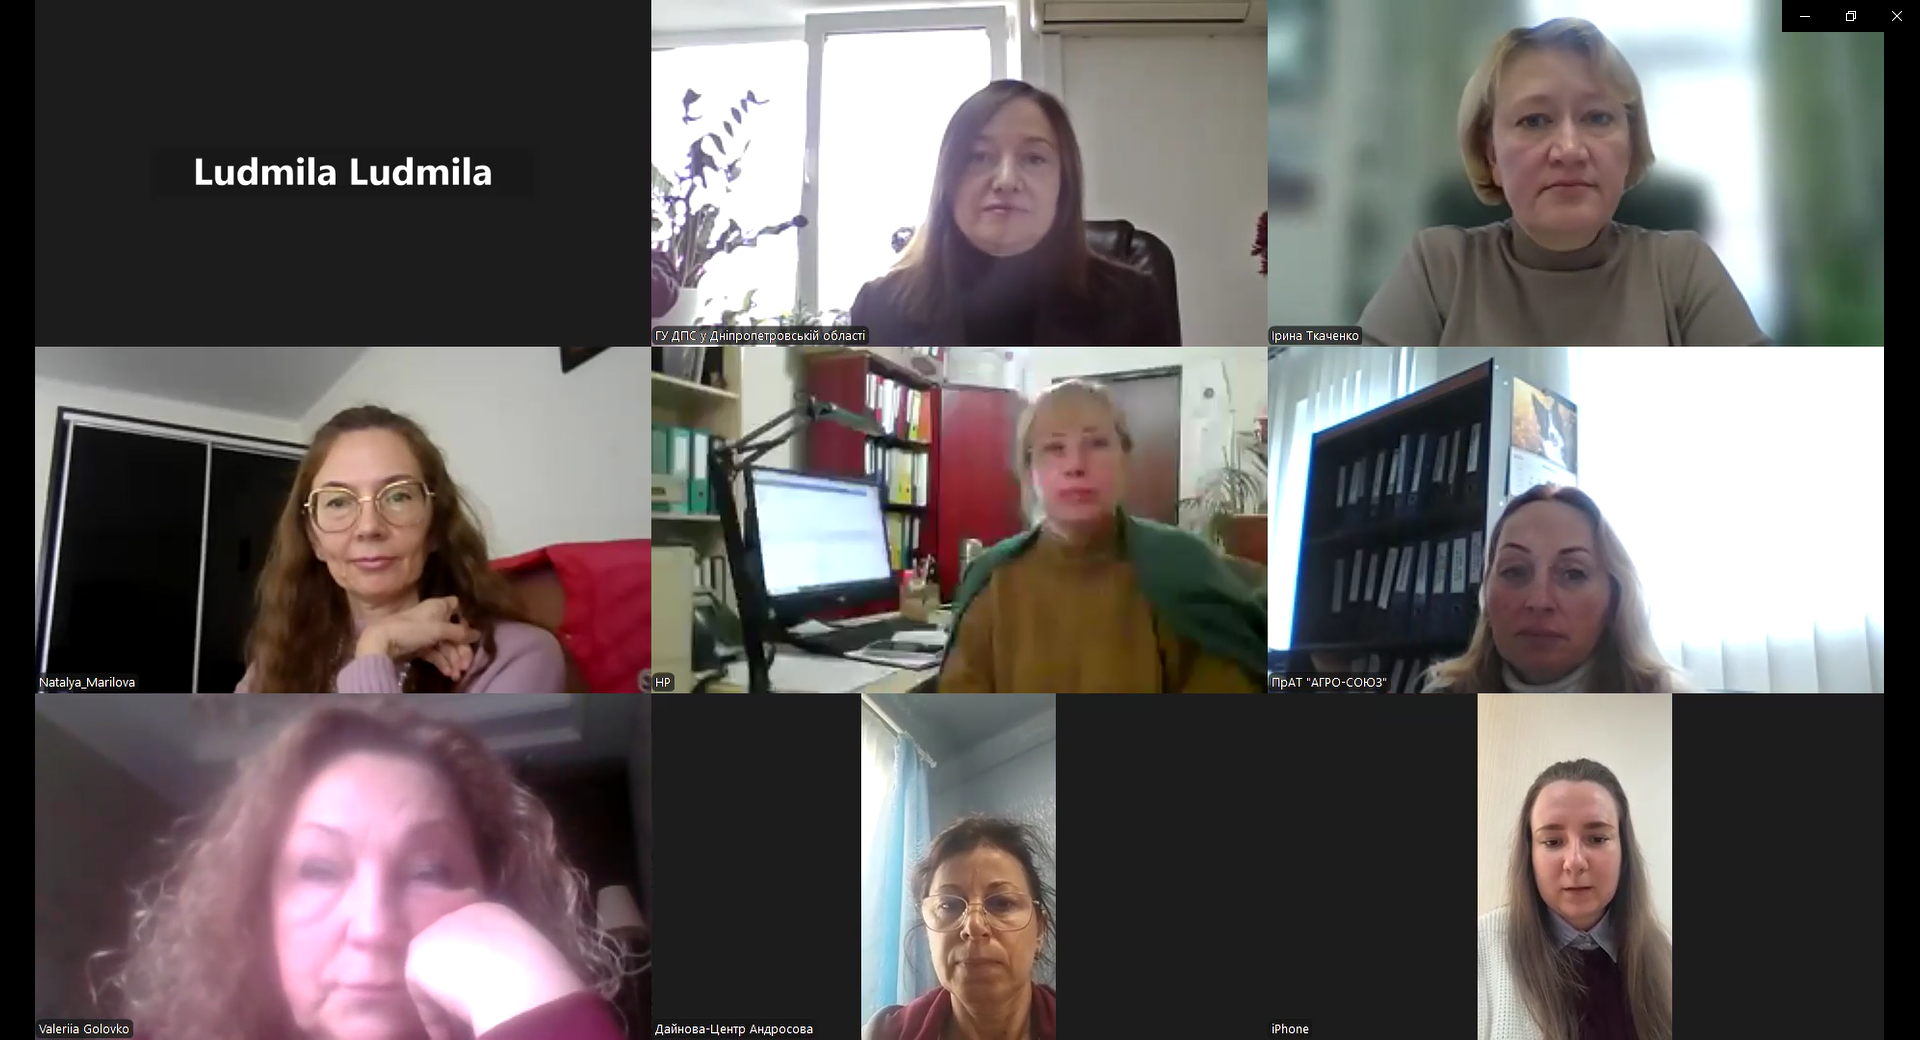
Онлайн-сесія у податковій Дніпропетровщини: пільги з плати за землю та податку на нерухомість підприємствам, майно яких постраждало від війни
Головне управління ДПС у Дніпропетровській області , опубліковано 05 листопада 2026 о 15:00 Розділ: Новини
Як не сплачувати податок на нерухомість, пошкоджену або знищену внаслідок російської агресії, та за яких умов можна отримати звільнення від плати за землю? Ці питання стали головними під час онлайн-сесії, яку фахівці Головного управління ДПС у Дніпропетровській області провели для платників податків.
Податківці не лише роз’яснили законодавчі норми, а й презентували учасникам практичні дорожні карти дій. Вони допоможуть юридичним особам зорієнтуватися, які документи та відомості необхідні, щоб скористатися передбаченими Податковим кодексом України пільгами.
Окрему увагу приділили Державному реєстру майна, пошкодженого та знищеного внаслідок бойових дій, терористичних актів і диверсій, спричинених збройною агресією Російської Федерації проти України (Реєстр). Саме відомості цього Реєстру є підставою для ненарахування та несплати податку на нерухоме майно за відповідні пошкоджені або знищені об’єкти.
Учасникам зустрічі пояснили, що пошкодження нерухомості поділяються на три категорії. Перша – незначні пошкодження, які не порушують стійкості конструкцій (до 40%). Друга – суттєві пошкодження, що потребують часткового демонтажу або підсилення конструкцій (від 41% до 80%). Третя – руйнування, за яких об’єкт непридатний для використання та становить небезпеку аварійного обвалення (від 81% до 100%).
Податківці зазначили, що податок на нерухомість не нараховується та не сплачується за знищені об’єкти, а також за пошкоджені об’єкти, які потребують капітального ремонту, реконструкції чи реставрації. Якщо ж нерухомість має незначні пошкодження, залишається придатною для використання та потребує лише поточного ремонту – це вже компетенція органів місцевого самоврядування, військової або військово-цивільної адміністрації встановлювати для неї зменшену ставку податку або звільняти від сплати податку.
Не менш важливе питання – плата за землю. Юридичні особи можуть не сплачувати її за земельні ділянки, на яких розташовувалися знищені об’єкти житлової або нежитлової нерухомості, якщо відповідні відомості внесені до Реєстру.
При цьому площа ділянки, на яку поширюється пільга, залежить від співвідношення площі знищеного об’єкта та всієї земельної ділянки. Якщо об’єкт займав третину ділянки або більше, пільга поширюється на 100% її площі. Якщо менше третини – на 50%.
Під час зустрічі наголошувалося, що податкові пільги діють лише при належному обстеженні нерухомості та внесенні відомостей про її пошкодження або знищення до відповідного Реєстру.
Такі роз’яснювальні заходи допомагають платникам краще орієнтуватися у законодавстві, захищати свої права та зменшувати податкове навантаження в умовах, коли бізнесу доводиться відновлюватися після наслідків війни.