Пресконференція на тему «Правомірність застосування умов звільнення від оподаткування прибутку КІК»
Головне управління ДПС у Дніпропетровській області , опубліковано 02 листопада 2026 о 11:55 Розділ: Новини
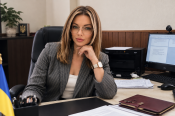
Виконуюча обов’язки начальника управління міжнародного оподаткування та аудиту Головного управління ДПС у Дніпропетровській області Світлана ДМИТРЕНКО зустрілася з журналістами та розповіла про умови звільнення від оподаткування прибутку контрольованих іноземних компаній.
Головне управління ДПС у Дніпропетровській області всебічно підтримує та розвиває взаємодію з платниками податків шляхом системного інформування, роз’яснення актуальних положень податкового законодавства та підвищення рівня їх обізнаності з питань оподаткування, сприяючи формуванню прозорих, партнерських і конструктивних відносин між податковою службою та бізнесом.
У межах системної інформаційно-роз’яснювальної роботи з платниками податків ГУ ДПС у Дніпропетровській області приділяє особливу увагу питанням міжнародного оподаткування, зокрема особливостям оподаткування прибутку контрольованих іноземних компаній (КІК). Важливим аспектом у цій сфері є розуміння платниками податків передбачених законодавством умов звільнення такого прибутку від оподаткування в Україні, дотримання яких дає змогу правильно застосовувати відповідні норми Податкового кодексу України та виконувати податкові обов’язки. Далі розберемо, що таке КІК, статистику по області та умови звільнення від оподаткування прибутку.
Що ж таке контрольована іноземна компанія (КІК)?
КІК (контрольована іноземна компанія) - це будь-яка юридична особа, зареєстрована в іноземній державі або території, яка перебуває під контролем фізичної або юридичної особи - резидента України. До КІК також прирівнюються іноземні утворення без статусу юридичної особи (трасти, фонди, партнерства).
Якою є поточна статистика щодо контрольованих іноземних компаній (КІК) у Дніпропетровській області та які тенденції спостерігаються у сфері звітування й оподаткування КІК?
Управлінням міжнародного оподаткування та аудиту ГУ ДПС у Дніпропетровській області на постійній основі здійснюється моніторинг статистичних показників щодо КІК, аналізується динаміка їх декларування. На станом на 01.10.2026 вони становлять:
Повідомлення про КІК
- подано 2 770 повідомлень від 1 530 осіб;
- фізичні особи: 2 743 повідомлення від 1 513 осіб;
- юридичні особи: 27 повідомлень від 17 осіб;
- Звіти про КІК
- звіти подали 1 590 осіб: 1 574 фізичні та 16 юридичних;
- подано 5 102 повні звіти: 5 046 від фізичних осіб і 56 від юридичних;
- подано 2 720 скорочених звітів
Чи передбачає податкове законодавство можливість звільнення від оподаткування прибутку КІК, за яких умов?
Зокрема ПКУ передбачено таке звільнення за наступних підстав:
Підстава перша:
Скоригований прибуток КІК не включається до оподатковуваного доходу контролера, якщо одночасно виконуються умови «а» і «б».
а) між Україною та юрисдикцією реєстрації КІК діє договір про уникнення подвійного оподаткування або про обмін податковою інформацією;
б) виконується будь-яка з двох умов:
КІК фактично сплачує податок на прибуток за ефективною ставкою, не нижчою за базову ставку в Україні або нижчою не більш ніж на 5 відсоткових пунктів; частка пасивних доходів КІК не перевищує 50 % її загальних доходів.
Якщо пасивні доходи перевищують 50 %, їх можна визнати активними. Для цього КІК має фактично виконувати суттєві функції, нести ризики та використовувати активи. Вона також має мати необхідні ресурси: кваліфікований персонал, основні фонди у власності чи користуванні, достатній власний капітал.
Підстава друга:
Достатньо однієї з трьох умов:
- сукупний дохід усіх КІК однієї контролюючої особи не перевищує еквівалент 2 млн євро на кінець звітного періоду;
- КІК є публічною компанією, акції якої перебувають в обігу на визнаній фондовій біржі (перелік бірж визначає Кабінет Міністрів України);
- КІК є благодійною організацією, яка не розподіляє доходи між засновниками (учасниками).
Правомірність застосування звільнення.
1. Умови діють разом: договір з юрисдикцією (умова «а») і хоча б одна з умов «б». Лише договір звільнення не дає.
2. Ефективна ставка = витрати зі сплати податку на прибуток ÷ прибуток до оподаткування за даними фінансової звітності за календарний рік × 100 %. Для розрахунку потрібна фінансова звітність КІК.
3. Ліміт 2 млн євро визначається за всіма КІК контролера разом, а не за кожною окремо.
Якщо звільнення застосовано, скоригований прибуток КІК розраховувати не потрібно. Повідомлення про участь і звіт про КІК подаються в будь-якому разі, а дані про КІК у звіті заповнюються повністю.
Контролер може добровільно відмовитися від звільнення. Для цього він подає заяву у довільній формі одночасно зі звітом про КІК.
Які типові ситуації виникають при звільненні прибутку КІК від оподаткування?
Ситуацій безліч і всі вони різні та потребують комплексного підходу та аналізу. Наприклад, контролер володіє КІК у юрисдикції без чинної угоди про обмін податковою інформацією. Він застосовує звільнення за ефективною ставкою, але не має фінансової звітності КІК для розрахунку. Умови звільнення не підтверджені, тому прибуток КІК підлягає оподаткуванню на загальних підставах.
Які рекомендації ви можете надати контролерам КІК для правильного застосування норм податкового законодавства та уникнення помилок під час звітування і визначення права на звільнення від оподаткування прибутку КІК?
З огляду на практичний досвід, рекомендуємо контролерам КІК звернути особливу увагу на такі аспекти:
1. Визначте, чи є ви контролером і чи є іноземна компанія КІК.
2. Подайте повідомлення про створення, придбання, ліквідацію або продаж КІК у встановлений строк.
3. Перевірте, чи діє договір з юрисдикцією КІК, і оберіть підставу звільнення за п. 39-2.4 ПКУ.
4. Підготуйте підтверджуючі документи: фінансову звітність КІК, розрахунок ефективної ставки або частки пасивних доходів, підтвердження суттєвої діяльності.
5. Для КІК-контролера з кількома компаніями порахуйте їх сукупний дохід для перевірки ліміту 2 млн євро.
6. Заповніть звіт про КІК і подайте його разом із декларацією. Сплатіть ПДФО та військовий збір у строки, визначені Кодексом.